〒171-0022 東京都豊島区南池袋3丁目16番8号KINDAI6ビル4階
JR池袋駅東口から 徒歩6分
西武線池袋駅西武南口から 徒歩3分
受付時間
定休日:土曜・日曜・祝日
少額特例(1万円未満)や商品売却損で節税
ここでは、少額特例(1万円未満)や商品売却損を活用した節税をご紹介します。
細かい節税方法ではありますが、知っておくと必ず役に立つ節税方法です。
(1)少額特例【1万円未満】
まず、買取業やせどり業の方において、「少額特例」を使うケースは、店舗の備品や交通費、飲食代(つまり、商品以外)の購入時になります。
なぜなら、商品を購入する際には、基本的に「古物商特例」が使えるからです。
さて、「少額特例」の説明です。
そもそも、インボイス制度に登録していない業者から備品の購入等をした場合には、インボイス制度に登録した業者から備品の購入等をした場合と比較して、私達は70%分しか支払った消費税として認められません。
このことは、私達が国に納める消費税が増加することを意味します。
しかし、「少額特例」を使った場合には、インボイス制度に登録していない業者から備品の購入等をした場合においても、インボイス制度に登録した業者から備品の購入等をした場合と同額の「支払った消費税」が認められます。
このことは、私達が国に納める消費税が減少することを意味します。
さて、少額特例(1万円未満)の要件についてです。
まず、➀税込で1万円未満、である必要があります。よって例えば、税抜きでは9,800円でも、税込では10,780円の備品購入は、対象となりません。
次に、②一回の取引毎に1万円未満、である必要があります。つまり、8,000円と4,000円の備品を同時に購入した場合には合計で1万円を超えるため、少額特例を使うことはできません。
最後に、③基準期間の課税売上高が1億円以下又は特定期間の課税売上高が5,000万円以下、であることです。
つまり、開業1年目や2年目は、基本的に基準期間の課税売上高が0と判定しますので、この少額特例を使うことが可能です。
(2)商品売却損で節税
商品を仕入れた際には、まず、仕入としてその会計期間の「経費」になります。
しかし、期末時点にてその商品が売れていない場合には、仕入れから「商品」勘定に振り替えることになります。このことは、仕入れをした商品がこの会計期間において、「経費」とならないことを意味します。
つまり、この商品は売れるまで、ずっと経費になりません。
そこで、売れ残り商品で、購入した価格よりも売却する価格が安くなりそうな商品があれば、期末までに売却して、その会計期間に売却損失を計上する方法があります。
特に、多額の利益が計上されそうな会計期間であれば、商品の売却損失を計上し、利益を抑えることをご検討下さい。
店舗買取 せどり 岡本税理士
岡本池袋税理士事務所
- 岡本税理士が買取業・古物商に強い理由
- 買取業・せどり|よくあるご質問(Q&A)
- 買取業、せどりの節税テクニック
岡本池袋税理士事務所
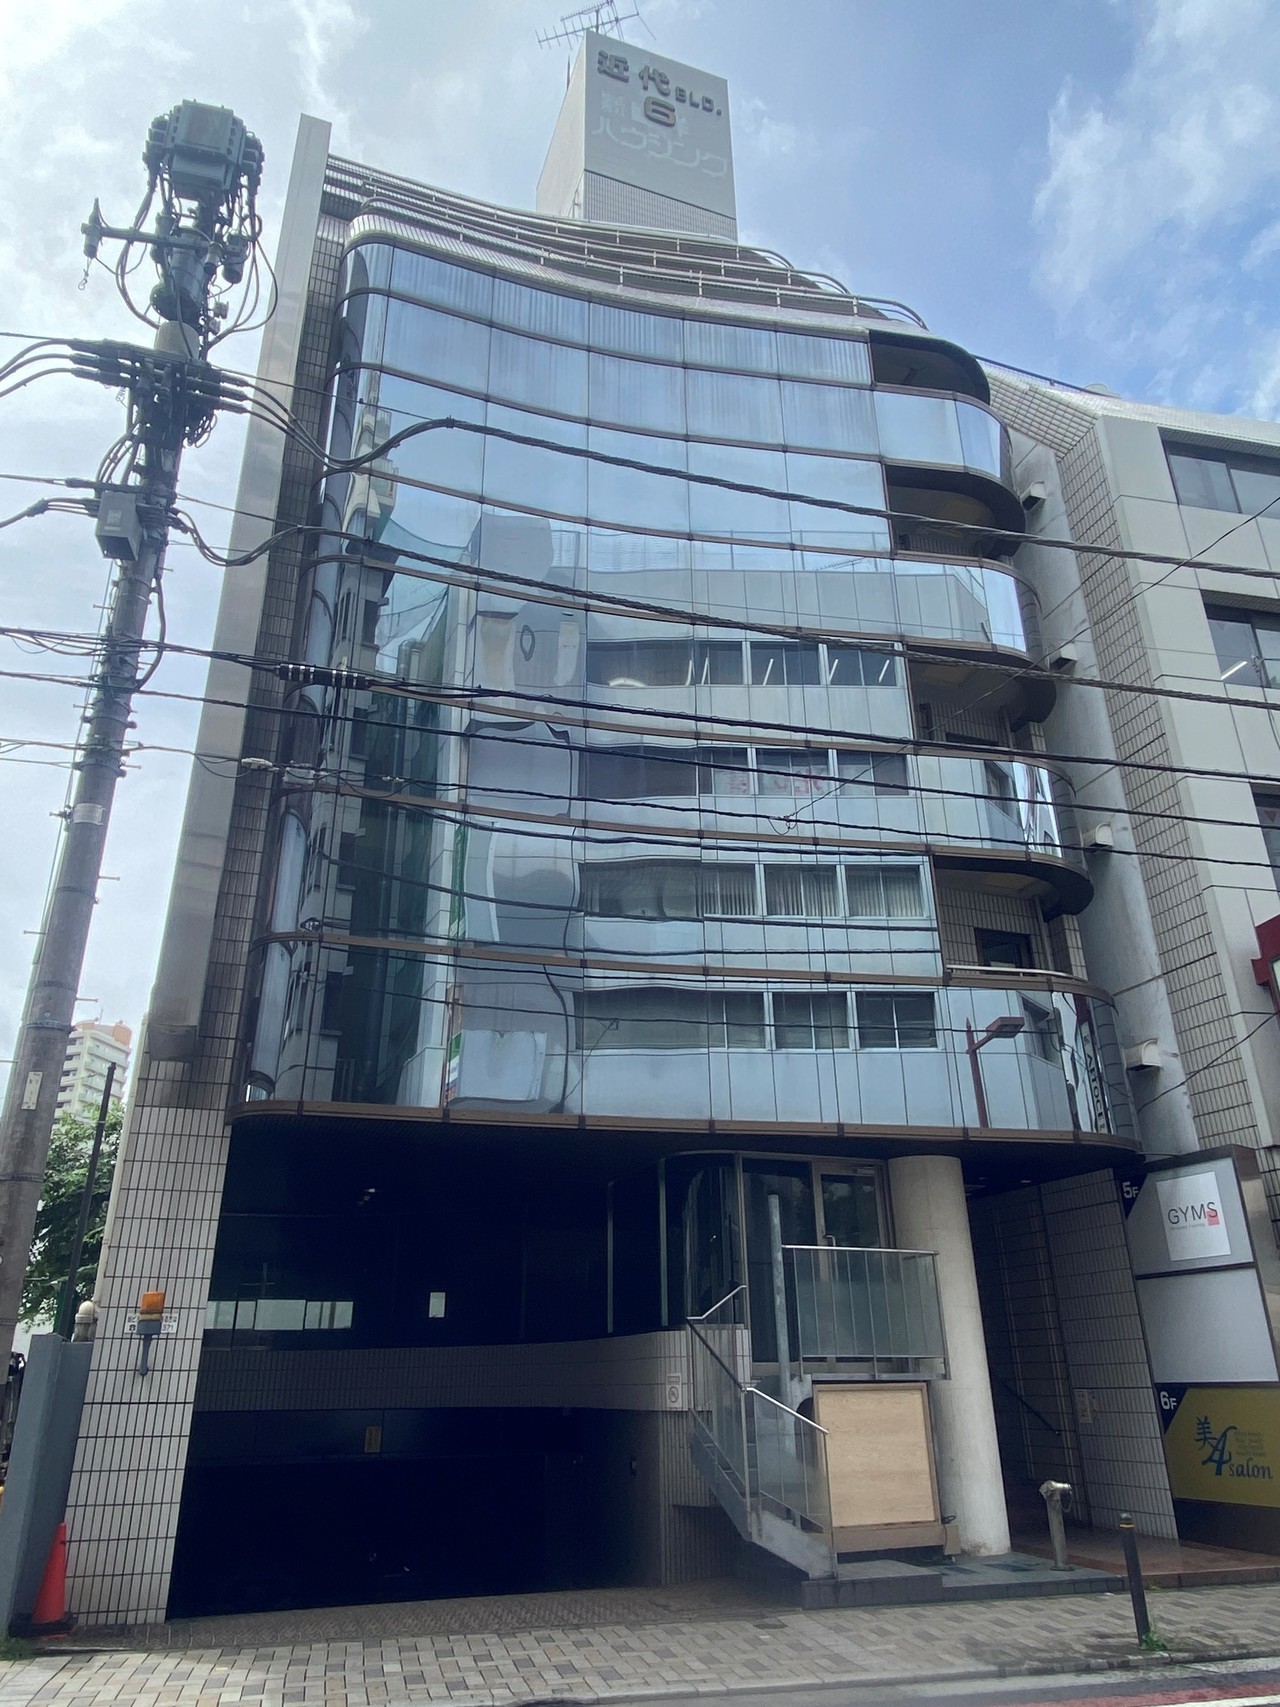
住所
〒171-0022
東京都豊島区南池袋3丁目16番8号KINDAI6ビル4階
アクセス
・JR池袋駅東口から徒歩6分
・西武線池袋駅西武南口から徒歩3分
受付時間
9:00~17:30
定休日
土曜・日曜・祝日
岡本税理士 関連サイト
池袋・豊島区で開業に強い税理士をお探しなら、岡本池袋税理士事務所にお任せ下さい。
経営相談に強い税理士をお探しなら、岡本池袋税理士事務所にお任せ下さい。
輸出に関する消費税の還付に強い税理士をお探しなら、岡本池袋税理士事務所にお任せ下さい。
東京で確定申告に強い税理士をお探しなら、岡本池袋税理士事務所にお任せ下さい。