〒171-0022 東京都豊島区南池袋3丁目16番8号KINDAI6ビル4階
JR池袋駅東口から 徒歩6分
西武線池袋駅西武南口から 徒歩3分
受付時間
定休日:土曜・日曜・祝日
簡易課税制度で節税
買取業・せどりでご商売を始められる場合、ほとんどのお客様は、開業第一期から消費税の課税事業者を選択します。
さて、ここから少し話が複雑になるのですが、会社が国に納める消費税の計算方法には、「原則課税」と「簡易課税」という2つの方法があります。
そして、どちらの方法で消費税の納付額を計算するかは、基本的に前もって会社が選択する必要があります。
買取業・せどりの簡易課税の場合、法人向け売上は(第1種事業)、個人向け売上は(第2種事業)と認識されます。
岡本池袋税理士では、お客様の会社において、「原則課税」と「簡易課税」のいずれがお得かを毎期お伝えしています。
このことにより、年間100万円以上、消費税の納付金額が減少した例も多数あります。
以下では、簡便的に消費税の「原則課税」より「簡易課税」がお得になる事例をご紹介します。
複雑な仕組みですので、「原則課税」や「簡易課税」の消費税の計算方法を理解する必要はございません。
➀消費税の計算方法には「原則課税」と「簡易課税」がありいずれかを会社が選ぶ、②岡本池袋税理士では適宜どちらがお得かをお客様にご報告させて頂いている、ことだけご理解下されば十分です。
仕入3,850万円、売上5,500万円(法人向け4,400万円、個人向け1,100万円)の会社
➀「原則課税」で消費税を計算した場合
(1)受け取った消費税
5,500万円×10/110=500万円
(2)支払った消費税
3,850万円×10/110=350万円
(3)国に納付する消費税【(1)-(2)】
500万円-350万円=150万円
②「簡易課税」で消費税を計算した場合
(1)受け取った消費税
5,500万円×10/110=500万円
(2)支払った消費税
➀法人向け売上 4,400万円×10/110×90%=360万円
②個人向け売上 1,100万円×10/110×80%=80万円
(3)国に納付する消費税【(1)-(2)】
500万円-(360万円+80万円)=60万円
納付する消費税額の結果
➀の「原則課税」では、国に納める消費税額が150万円、②の「簡易課税」では、国に納める消費税額が60万円になるため、②の簡易課税の方が、90万円も節税になります。
店舗買取 せどり 岡本税理士
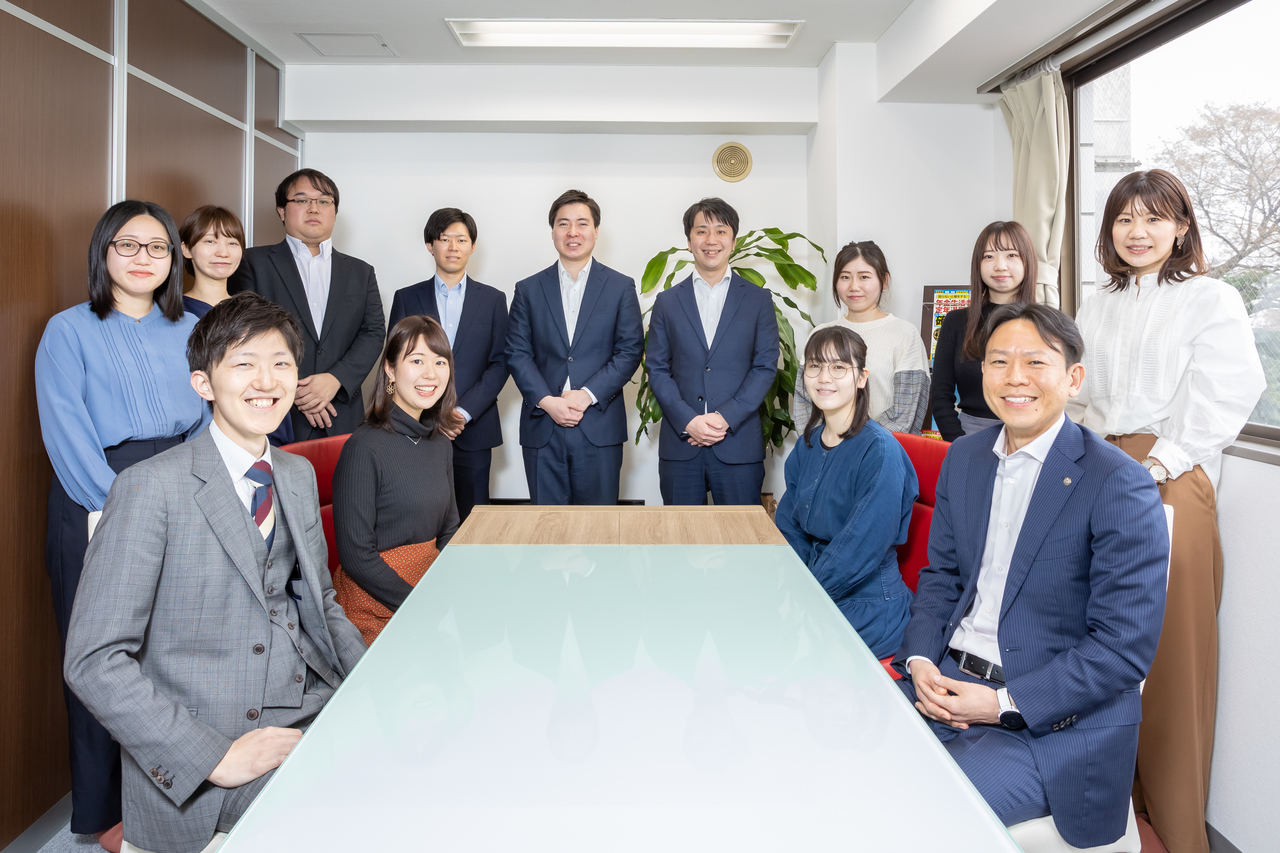
岡本池袋税理士事務所
- 岡本税理士が買取業・古物商に強い理由
- 買取業・せどり|よくあるご質問(Q&A)
- 買取業、せどりの節税テクニック
岡本池袋税理士事務所
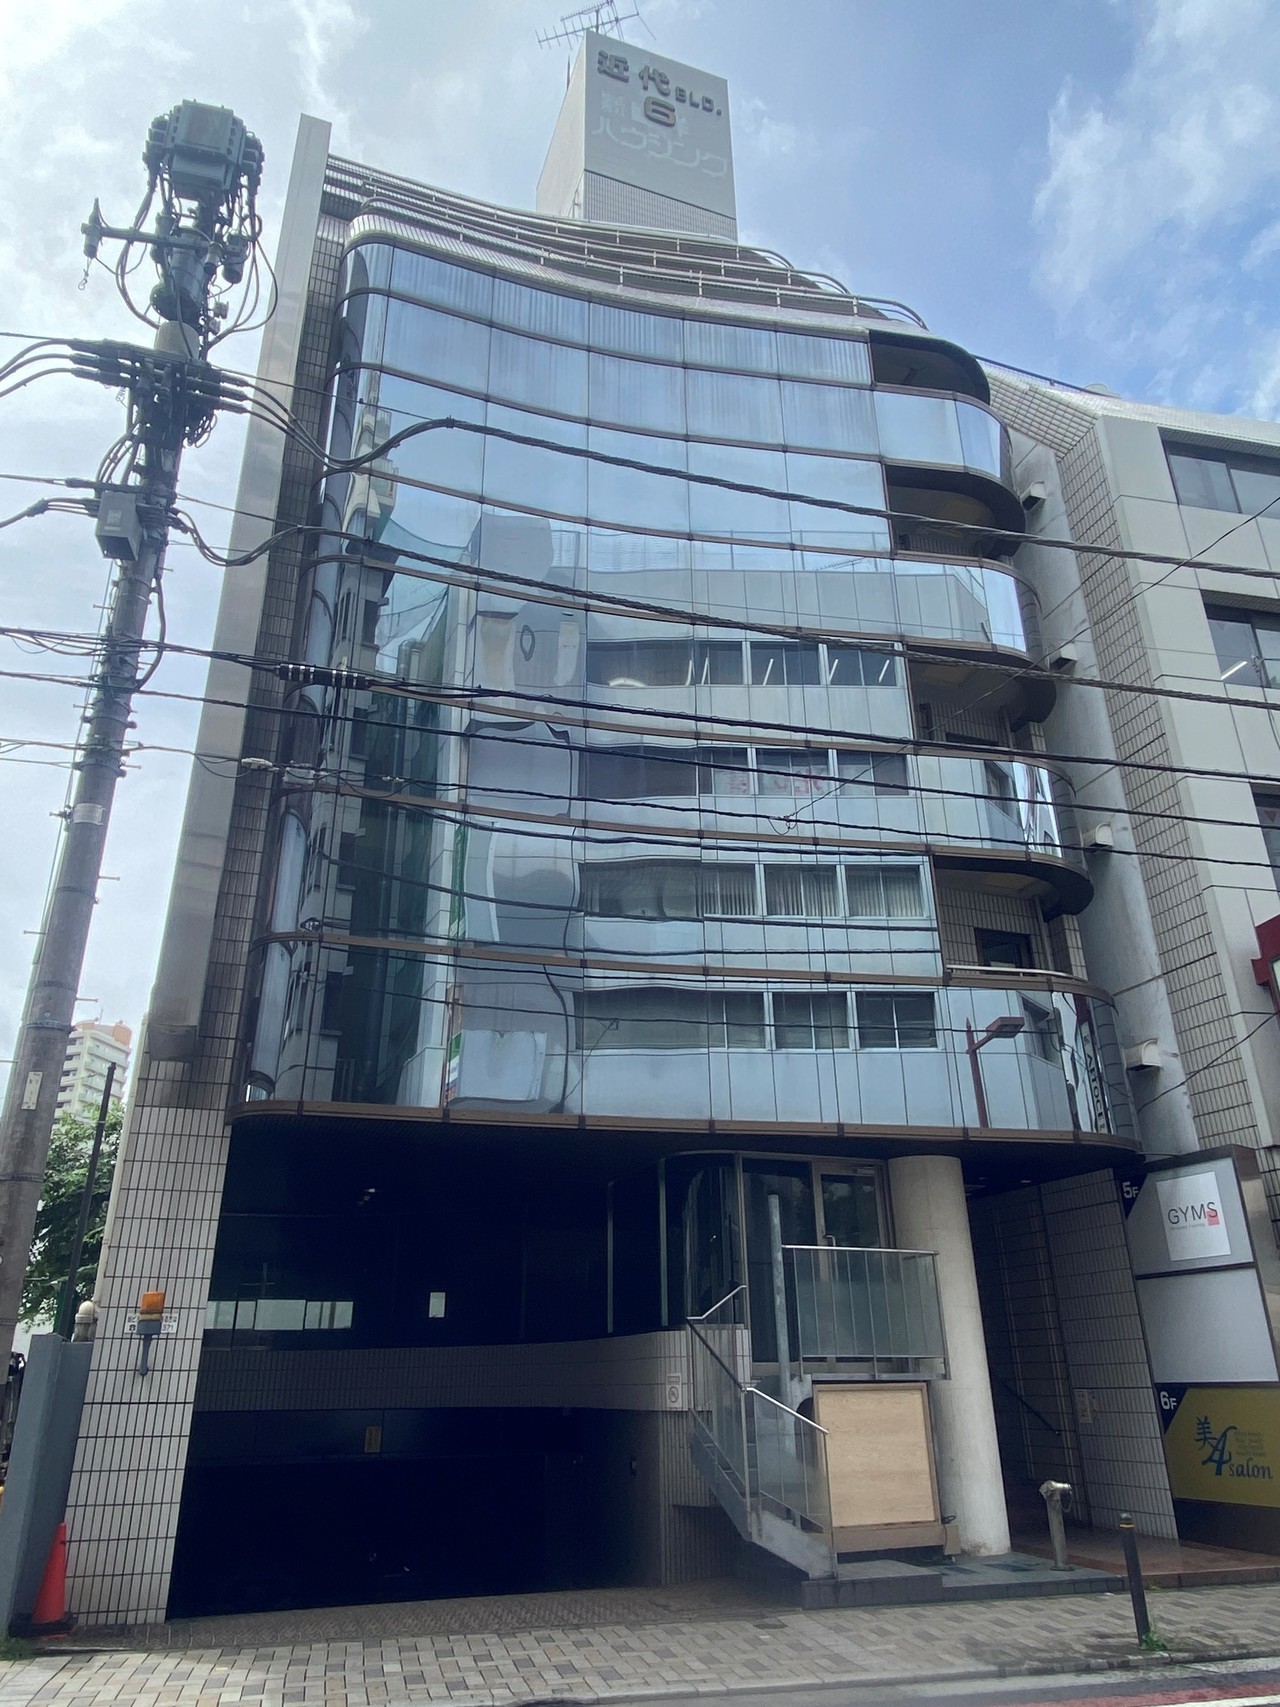
住所
〒171-0022
東京都豊島区南池袋3丁目16番8号KINDAI6ビル4階
アクセス
・JR池袋駅東口から徒歩6分
・西武線池袋駅西武南口から徒歩3分
受付時間
9:00~17:30
定休日
土曜・日曜・祝日
岡本税理士 関連サイト
池袋・豊島区で開業に強い税理士をお探しなら、岡本池袋税理士事務所にお任せ下さい。
経営相談に強い税理士をお探しなら、岡本池袋税理士事務所にお任せ下さい。
輸出に関する消費税の還付に強い税理士をお探しなら、岡本池袋税理士事務所にお任せ下さい。
東京で確定申告に強い税理士をお探しなら、岡本池袋税理士事務所にお任せ下さい。