〒171-0022 東京都豊島区南池袋3丁目16番8号KINDAI6ビル4階
JR池袋駅東口から 徒歩6分
西武線池袋駅西武南口から 徒歩3分
受付時間
定休日:土曜・日曜・祝日
買取業・せどり|よくあるご質問(Q&A)①
ここでは、岡本池袋税理士事務所が買取業やせどりを営むお客様からよく頂戴するご質問とその回答をご紹介します。
買取業・せどりを営む方から同じご相談やご質問を頂戴することが多いため、少しでもお客様のお役に立てれば幸いです。
よくあるご質問(Q&A)のパート➀になります。
買取業、せどりの開業やFC加盟の際
初めて店舗買取業を行いますが、色々教えてくれますか?
勿論です。➀開業に強く、②買取業にも詳しい税理士です
岡本池袋税理士事務所は、そもそも豊島区池袋にて「開業に強い税理士事務所」として15年近い経験とノウハウがあります。
当然ですが、更に店舗買取業やせどりの会計・税務等にも詳しいため、これから買取業やせどりを始める方にとっては、打って付けの税理士事務所だと自負しています。
FCに加盟する際は、法人と個人のどちらがいいですか?
どちらでも構いませんが、一般的には法人です。
他の業種の場合には、「個人で始めてその後法人に変更する(法人成り)」ということが、よく行われます。
しかし、店舗買取業(FC)の場合には、FC本部や大家さんとの契約、古物商許可、従業員の採用、等の面からほとんどのお客様は法人でご商売を始められます。
開業前に使ったお金は、経費になりますか?
事業に関する支出は、開業前であっても経費となります。
開業前であっても、FC本部や物件内見の交通費、パソコンや関連書籍の購入、セミナーの参加費用、などといった事業に関する支出は、経費として計上することができます。
買取業、せどりの売上仕入(特に消費税、インボイス)
インボイス制度は、登録した方がいいですか?
インボイス制度の登録は、必須です。
開業時にインボイス制度に登録をしない場合、消費税の納税義務(納める義務)は免れるものの、基本的に売上先(得意先)から消費税を受け取ることができません。
例を挙げると、インボイス制度に登録をしていれば、売上100万円+消費税10万円=110万円を受け取れますが、インボイス制度に登録をしていない場合には、売上100万円+消費税0万円=100万円しか受け取れません。
一般的に、「消費税の納税義務(納める義務)」よりも「売上に対して消費税10%を受け取るメリット」の方が大きいため、開業1年目からインボイス制度に登録するケースがほとんどです。
一般の個人から購入した仕入れは、消費税を差し引けますか?
はい、「古物商特例」を使えば全額差し引くことができます。
古物商の方は、古物の取引をされた際に、古物台帳にその取引を記載し保管をします。
このことで、税法上、「古物商特例」を適用することができ、税務署にお支払いする税金が少なくなります。
また、準古物(金や白金など)におきましても、古物営業と同様の記録を付けて頂くことで、古物商特例を適用することができます。
よって、準古物におきましても、古物と同様に古物台帳に取引の記載と保管をお勧めします。
「古物商特例」を受けるために、何をすればいいですか?
「古物台帳」と「正しい会計帳簿」になります。
税法上、古物商特例を受け、税務署に納める税金を少なくするには、「古物台帳の記載・保存」と、「正しい会計帳簿」が必要になります。
店舗買取 せどり 岡本税理士
岡本池袋税理士事務所
- 岡本税理士が買取業・古物商に強い理由
- 買取業・せどり|よくあるご質問(Q&A)
- 買取業、せどりの節税テクニック
岡本池袋税理士事務所
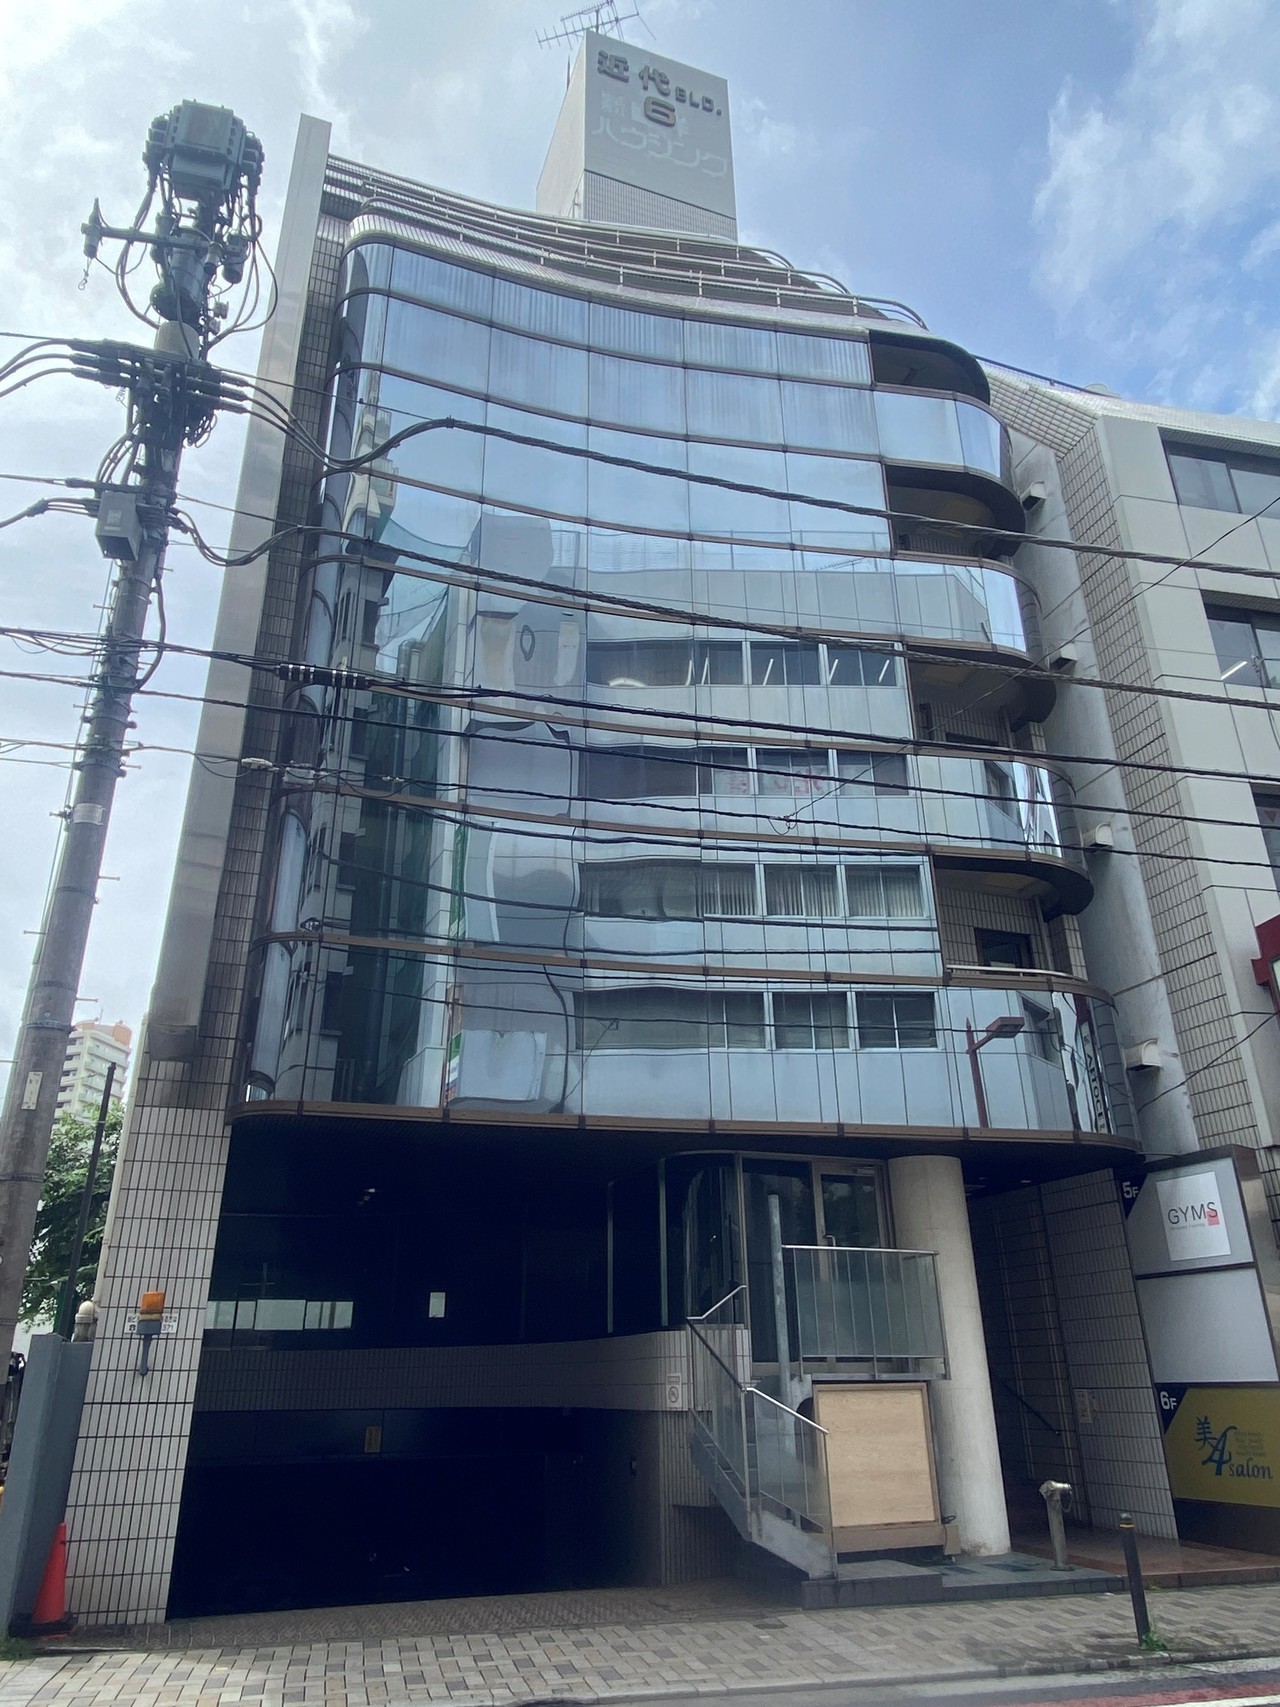
住所
〒171-0022
東京都豊島区南池袋3丁目16番8号KINDAI6ビル4階
アクセス
・JR池袋駅東口から徒歩6分
・西武線池袋駅西武南口から徒歩3分
受付時間
9:00~17:30
定休日
土曜・日曜・祝日
岡本税理士 関連サイト
池袋・豊島区で開業に強い税理士をお探しなら、岡本池袋税理士事務所にお任せ下さい。
経営相談に強い税理士をお探しなら、岡本池袋税理士事務所にお任せ下さい。
輸出に関する消費税の還付に強い税理士をお探しなら、岡本池袋税理士事務所にお任せ下さい。
東京で確定申告に強い税理士をお探しなら、岡本池袋税理士事務所にお任せ下さい。