〒171-0022 東京都豊島区南池袋3丁目16番8号KINDAI6ビル4階
JR池袋駅東口から 徒歩6分
西武線池袋駅西武南口から 徒歩3分
受付時間
定休日:土曜・日曜・祝日
インボイス制度への登録で節税
基本的に、開業1年目と2年目は、会社は国に対して消費税を納める義務がありません。
よって、従来この期間は、消費税の免税メリットを享受する会社がほとんどでした。
しかし、インボイス制度が導入されてからは、この消費税の免税メリットを捨ててまで、インボイス制度に登録し、消費税を納める会社がほとんどです。
ここでは簡単に、➀消費税の計算方法、②インボイス制度とは、③インボイス制度に登録するべきかどうか、についてお話をしていきます。
(1)消費税の計算方法
会社が国に納める消費税は、【「売上などで預かった消費税」-「仕入れや経費などで支払った消費税」】で計算されます。
例えば、「売上などで預かった消費税」が100万円、一方、「仕入れや経費などで支払った消費税」が60万円だとすると、100万円-60万円=40万円を国に納めることになります。
(2)インボイス制度とは
インボイス制度とは、「仕入れや経費などで支払った消費税」を計算する際には、仕入れ先などが発行した適格請求書が必要となる制度のことです。
つまり、仕入先や経費の支払先から適格請求書を受け取ることができなければ、「仕入れや経費などで支払った消費税」が認められなくなり、そのことは、会社が納める税金が多くなることを意味します。
そして、適格請求書を発行するには、インボイス制度への登録が必要となり、このことは消費税の課税事業者となることを選択することと同一です。
例えば、会社がインボイス制度に登録していないとします。
本来ならば、売上5,000万円に関して、加えて消費税率10%分の500万円を受け取りたいのですが、会社がインボイス制度に登録していないと、売上先に適格請求書を発行することができないため、基本的に消費税率10%分(500万円)を受け取ることができません。
つまり、理屈的には、5,000万円で請求することになります。
(3)インボイス制度に登録するべきかどうか
結論から申し上げますと、ほとんどの買取業・せどり業の会社は、開業1年目からインボイス制度に登録するべきです。
なぜなら、会社は国に消費税を納めることになりますが、それ以上に、会社の手元資金が多くなるからです。
以下にて、インボイス制度に登録した会社とインボイス制度に登録していない会社の手残り金額の違いをご紹介します。
前提として、売上5,000万円(税抜き、法人相手)、仕入れ3,300万円(個人相手)だとします。
➀インボイス制度に登録していない場合(消費税免税)
(1)会社の利益
5,000万円-3,300万円=1,700万円
(2)会社が納める消費税額
0万円(消費税が免税のため)
(3)会社の手残り金額【(1)-(2)】
1,700万円-0万円=1,700万円
②インボイス制度に登録している場合(消費税課税)
(1)会社の利益
5,500万円-3,300万円=2,200万円
※インボイス制度に登録したため、売上5,000万円に係る消費税500万円も受取る
(2)会社が納める消費税額
500万円-300万円=200万円
(3)会社の手残り金額【(1)-(2)】
2,200万円-200万円=2,000万円
③インボイス制度への登録の損得
上の、「➀のインボイス制度に登録しないケース」における手元資金は1,700万円、「②のインボイス制度に登録したケース」の手元資金が2,000万円となるため、インボイス制度に登録した方が、消費税を納めたとしても、会社の手残り金額は300万円も多くなります。
よって、会社はインボイス制度に登録した方が得になります。
店舗買取 せどり 岡本税理士
岡本池袋税理士事務所
- 岡本税理士が買取業・古物商に強い理由
- 買取業・せどり|よくあるご質問(Q&A)
- 買取業、せどりの節税テクニック
岡本池袋税理士事務所
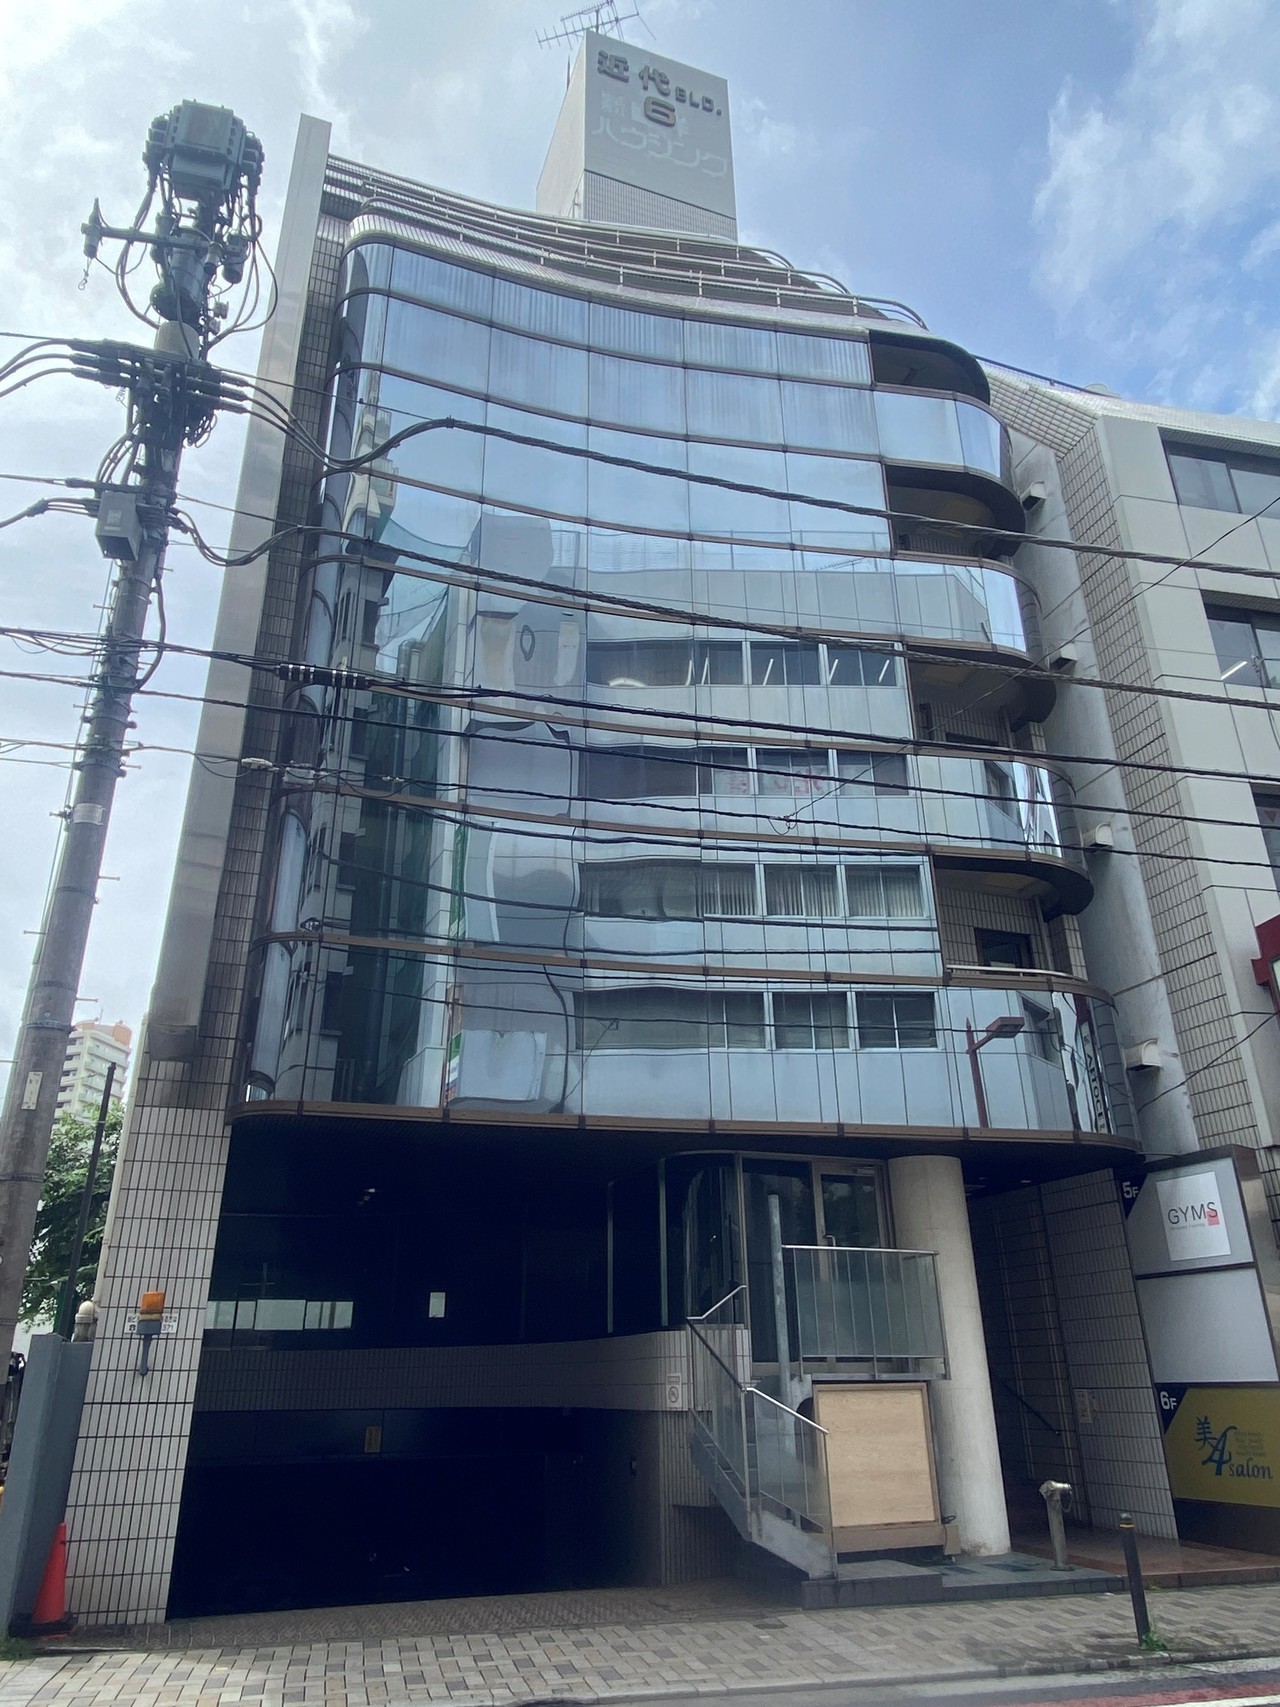
住所
〒171-0022
東京都豊島区南池袋3丁目16番8号KINDAI6ビル4階
アクセス
・JR池袋駅東口から徒歩6分
・西武線池袋駅西武南口から徒歩3分
受付時間
9:00~17:30
定休日
土曜・日曜・祝日
岡本税理士 関連サイト
池袋・豊島区で開業に強い税理士をお探しなら、岡本池袋税理士事務所にお任せ下さい。
経営相談に強い税理士をお探しなら、岡本池袋税理士事務所にお任せ下さい。
輸出に関する消費税の還付に強い税理士をお探しなら、岡本池袋税理士事務所にお任せ下さい。
東京で確定申告に強い税理士をお探しなら、岡本池袋税理士事務所にお任せ下さい。