〒171-0022 東京都豊島区南池袋3丁目16番8号KINDAI6ビル4階
JR池袋駅東口から 徒歩6分
西武線池袋駅西武南口から 徒歩3分
受付時間
定休日:土曜・日曜・祝日
切手、印紙、古銭、商品券で節税
買取業・せどり業では、様々な商品を扱います。
例えば、切手、印紙、古銭、商品券などです。
これらを仕入れ・販売する場合には、消費税の判断に注意が必要です。うっかり、消費税の判断を間違えてしまうと、税金を多く払うことになります。
(1)切手や印紙の消費税
切手や印紙を商品として仕入れ・販売した際には、消費税の課税取引となります。
ただし、自社で使用するために郵便局やコンビニで購入した切手や印紙は、その時点においては、消費税の非課税仕入れとなります。
(2)古銭や記念硬貨の消費税
原則として、古銭や記念硬貨などの「支払手段」の売買は、消費税の非課税取引に該当します。
しかし、収集品及び販売品の古銭や記念硬貨・外国のコインなどについては、仕入れ・販売の際、消費税の課税取引となります。
(3)商品券、ギフト券、株主優待券の消費税
商品券、ギフト券、株主優待券などについては、仕入れ・販売の際、消費税の非課税取引となります。
少し複雑な話になりますが、売上に占めるこれらの非課税売上の割合が多くなると、消費税の計算がとても複雑になり、また、消費税を多く納めることになる可能性もあります。
(4)金、プラチナ、銀の消費税
金・プラチナ・銀などについては、仕入れ・販売の際、消費税の課税取引となります。
金・プラチナ・銀などは、古物営業法上の「古物」には該当しませんが、古物営業と同等の取引方法(古物台帳への記帳)により仕入れた場合には、その仕入れも古物商特例の対象になります。
一方、令和元年10月以降、仕入れ時における本人確認書類(運転免許証の写しなど)を保存しない場合には、仕入れに係る「支払った消費税」が認められなくなり、結果として、会社が納める消費税の額が多くなります。
(5)海外へ輸出する際の消費税
基本的に、仕入れた際は、消費税の課税取引となります。一方、輸出販売した際には、消費税の課税取引(免税取引)となります。
免税取引とは、消費税の課税取引に該当するものの、「消費税率が0%」と認識される取引のことです。
店舗買取 せどり 岡本税理士
岡本池袋税理士事務所
- 岡本税理士が買取業・古物商に強い理由
- 買取業・せどり|よくあるご質問(Q&A)
- 買取業、せどりの節税テクニック
岡本池袋税理士事務所
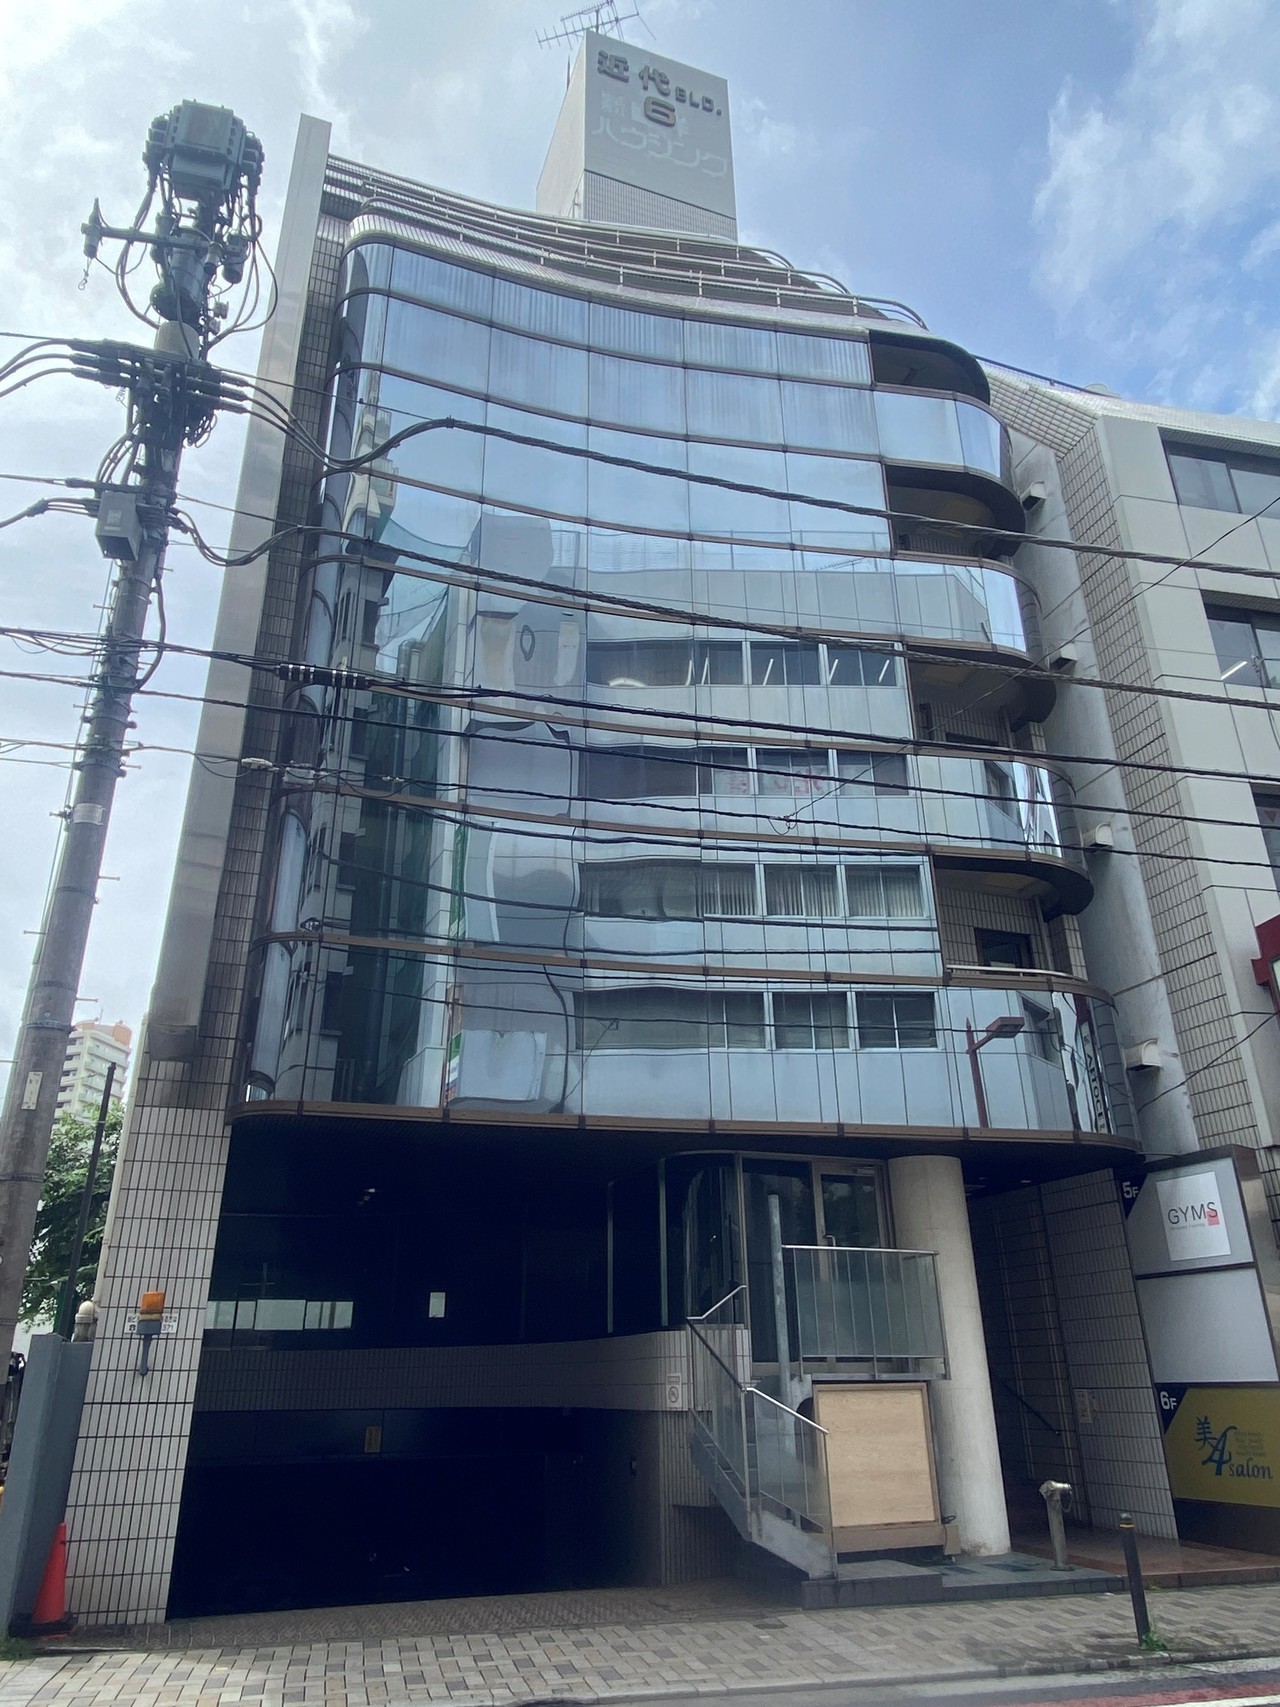
住所
〒171-0022
東京都豊島区南池袋3丁目16番8号KINDAI6ビル4階
アクセス
・JR池袋駅東口から徒歩6分
・西武線池袋駅西武南口から徒歩3分
受付時間
9:00~17:30
定休日
土曜・日曜・祝日
岡本税理士 関連サイト
池袋・豊島区で開業に強い税理士をお探しなら、岡本池袋税理士事務所にお任せ下さい。
経営相談に強い税理士をお探しなら、岡本池袋税理士事務所にお任せ下さい。
輸出に関する消費税の還付に強い税理士をお探しなら、岡本池袋税理士事務所にお任せ下さい。
東京で確定申告に強い税理士をお探しなら、岡本池袋税理士事務所にお任せ下さい。